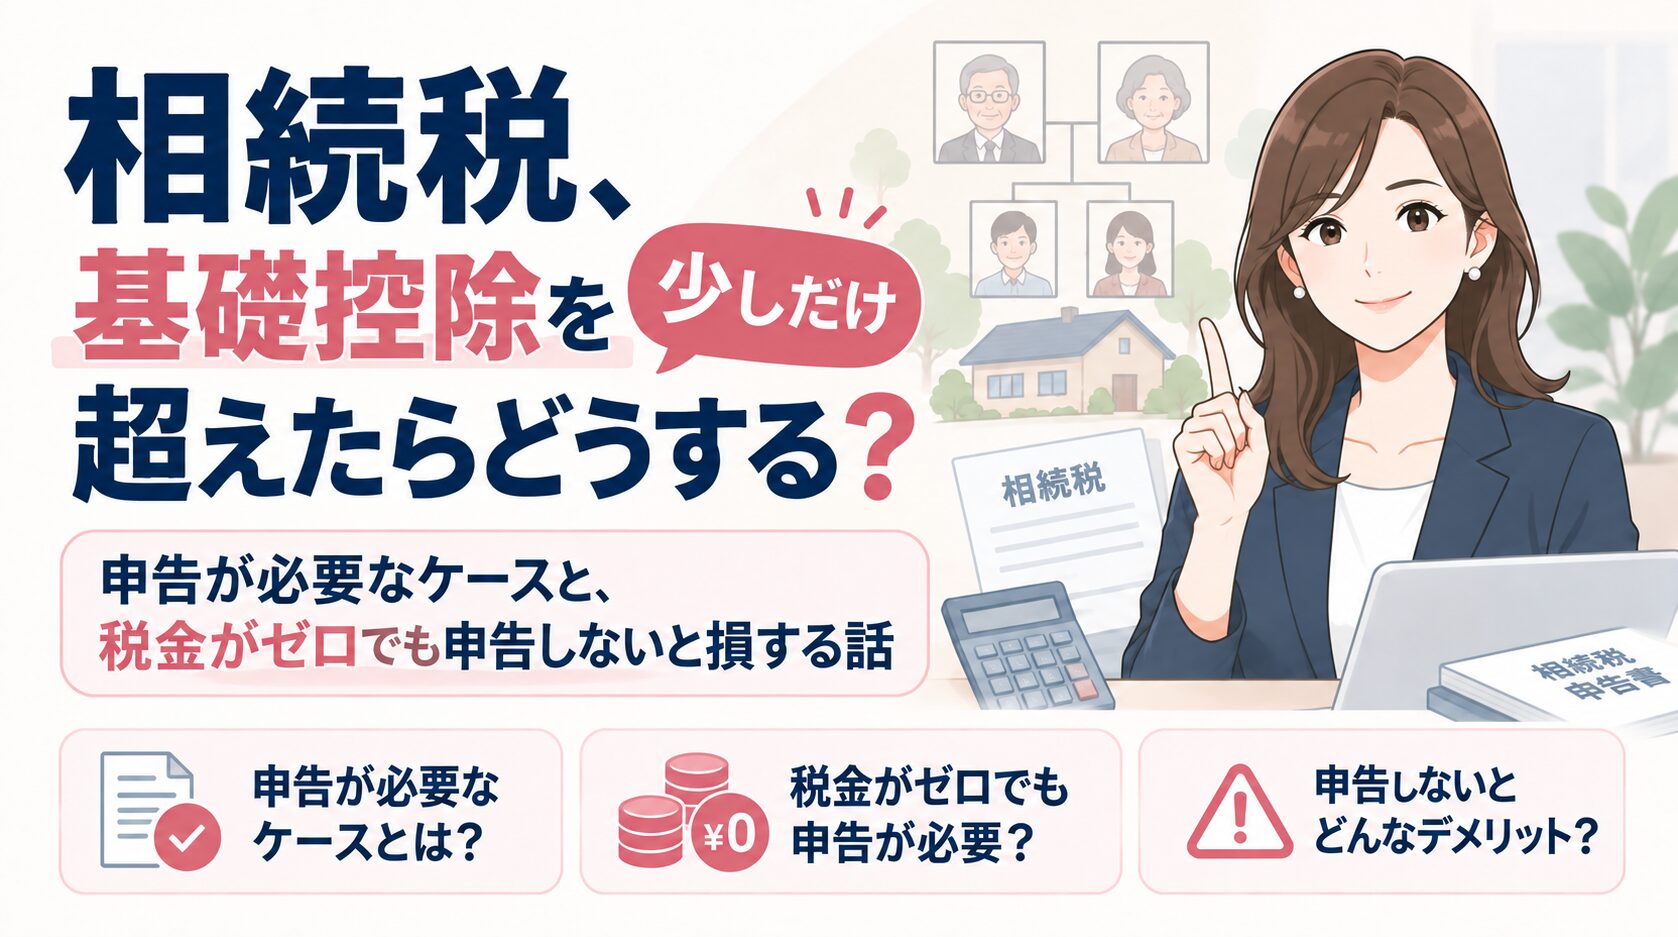
相続税、基礎控除を「少しだけ」超えたらどうする?申告が必要なケースと、税金がゼロでも申告しないと損する話
「うちは財産といっても実家と少しの預金だけなので、相続税は関係ないですよね?」
相続のご相談で、いちばん多い言葉です。
相続税の基礎控除とは、「3,000万円+600万円×法定相続人の数」までは相続税がかからないという枠のことです。財産がこれを少しでも超えると、原則として申告が必要になります。
見落とされやすいのは、特例を使えば税金がゼロになるのに、申告しないとその特例は使えないケースです。SSK税理士法人には「実家の土地+預金+生命保険」で基礎控除を数百万円だけ超える、というご相談がよくあります。たとえば相続人が子2人、財産4,500万円のケースでは、特例を使わなければ相続税は約30万円ですが、小規模宅地等の特例を使って申告すれば0円になります。
※上記の事例は個人が特定されないよう加工した一般化事例です。金額・構成は実際の案件と異なります。
この記事では、基礎控除の前後にいるご家庭が、まず何を確認すればいいかを順番に整理します。
まず確認、基礎控除はいくら?
| 法定相続人 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
財産の合計(借入金や葬式費用を差し引き、亡くなる前の一定期間の贈与を足し戻した後)がこの金額以下なら、相続税はかかりませんし、申告も原則不要です。
たとえば、お母さまがすでに亡くなっていて、お父さまの相続人がお子さん2人の場合。基礎控除は3,000万円+600万円×2人=4,200万円です。
「4,200万円なんて、うちには無い」と感じる方も多いと思います。でも、次の章を見てから判断してくださいね。
「ちょい超え」になりやすい財産の組み合わせ
実家の土地+預金
基礎控除の前後になるご家庭で、いちばん多いのがこの組み合わせです。特に都市部では、ご本人が「古い家だから価値はない」と思っていても、土地の評価額(路線価)が思ったより高いことがよくあります。建物は古くても、土地は別です。
見落としやすい財産
ご自身で計算するときに、漏れやすいのが次の3つです。
- 生命保険金:相続人が受け取る死亡保険金は「500万円×法定相続人の数」までは非課税ですが、それを超えた部分は相続財産に入ります(相続人以外の人が受け取った場合は、非課税枠はありません)。
- 名義預金:お子さんやお孫さん名義でも、実質的に亡くなった方のお金だった預金です(後で詳しく説明します)。
- 亡くなる前の贈与:相続や遺贈で財産を受け取る人が生前に受けた贈与は、亡くなる前の一定期間分が相続財産に足し戻されます。2026年中に亡くなった場合は「亡くなる前3年以内」の贈与が対象です。2027年以降は対象期間が段階的に延び、2031年以降は「7年以内」になります(延びた4年分は合計100万円まで足し戻さない扱いがあります)。年110万円以下の、贈与税がかからなかった贈与も対象になる点に注意してください。
モデルケースで計算してみる
よくあるご相談をもとにしたモデルケースです。
お父さまが亡くなり、相続人はお子さん2人(長男・長女)。長男はお父さまと実家で同居していました。
| 財産 | 金額 |
|---|---|
| 実家の土地(約200㎡・路線価で評価) | 2,500万円 |
| 実家の建物(固定資産税評価額) | 300万円 |
| 預金 | 1,500万円 |
| 生命保険金 1,200万円 − 非課税枠1,000万円 | 200万円 |
| 合計 | 4,500万円 |
基礎控除は4,200万円なので、300万円オーバーです。このまま計算すると、相続税は2人合わせて約30万円になります。
「約30万円なら払えばいいか」と思うかもしれません。でも、このケースはもう一歩先があります。
特例で税金がゼロになっても、申告しないと使えない
小規模宅地等の特例(自宅の土地の評価を最大80%減額)
亡くなった方が住んでいた自宅の土地を、一定の条件を満たす家族が相続した場合、330㎡までの部分の評価額を80%減らせる特例があります。主な対象は次のとおりです。
- 配偶者が相続する場合(同居・別居を問わない)
- 同居していた親族が相続し、申告期限まで住み続け、持ち続ける場合
- 持ち家のない別居の親族が相続する場合(いわゆる「家なき子」。細かい条件があります)
モデルケースでは、同居していた長男が実家を相続すれば、土地の評価は2,500万円 → 500万円に下がります。
| 財産 | 特例なし | 特例あり |
|---|---|---|
| 実家の土地 | 2,500万円 | 500万円 |
| 建物・預金・保険金 | 2,000万円 | 2,000万円 |
| 合計 | 4,500万円 | 2,500万円 |
| 相続税 | 約30万円 | 0円 |
基礎控除の4,200万円を下回るので、相続税はゼロになります。
⚠ ここが大事なところです
小規模宅地等の特例は、相続税の申告書を提出して初めて使えます。「結果的に税金がゼロだから、申告しなくていい」ではありません。
配偶者の税額軽減
お父さまの相続でお母さまがご存命の場合は、配偶者が相続した財産について、1億6,000万円または法定相続分のどちらか多い金額まで相続税がかからない制度があります。これも同じで、申告して初めて使える制度です。
期限は亡くなってから10か月
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。四十九日、納骨、名義変更……とバタバタしているうちに、10か月はあっという間に過ぎます。
また、小規模宅地等の特例や配偶者の税額軽減を使うには、原則として期限までに遺産分割(誰が何を相続するか)がまとまっていることが必要です。話し合いがまとまらない場合は、いったん特例なしで申告・納税し、「申告期限後3年以内の分割見込書」を出しておけば、3年以内に分割できたときに特例を使って税金を取り戻せます。
期限を過ぎてしまうと、納める税金がある場合は加算税や延滞税がかかることがあります。「ちょい超えかも」と思ったら、早めに財産の全体像を確認しておくのが安心です。
名義預金に注意
名義預金とは、口座の名義はお子さんやお孫さんなのに、実質的には亡くなった方のお金だった預金のことです。たとえば、こんなケースです。
- 親が子ども名義の口座を作り、毎年お金を入れていた
- 通帳と印鑑は親が保管していて、子どもは口座の存在を知らなかった
- 専業主婦(主夫)の配偶者名義の預金が、本人の収入に比べて多すぎる(いわゆる「へそくり」も含みます)
税務署は、「誰のお金で積み立てたか」「誰が通帳・印鑑を管理していたか」「名義人本人が知っていたか」といった点を見て判断します。
国税庁の公表では、令和6事務年度に相続税の実地調査を受けた9,512件のうち、82.3%(7,826件)で申告漏れなどが見つかっています。また、申告漏れになった相続財産の内訳でいちばん多いのは「現金・預貯金等」(43.3%)です。
国税庁が紹介した調査事例には、亡くなる前に親の預金を家族名義の口座へ移し、財産を基礎控除以下に見せて申告しなかったケースもあります。家族名義に移しても、実質が親のお金なら相続財産です。
「ちょい超え」のご家庭では、名義預金が入るか入らないかで、基礎控除を超えるかどうか自体が変わることがあります。ご家族の口座にも、一度目を向けてみてください。
親がひとり社長だった場合は、自社株も財産です
もうひとつ、見落としやすいのが会社の株です。亡くなった方が小さな会社を経営していた場合、その会社の株式も相続財産になります。「小さい会社だから価値はない」と思われがちですが、会社に利益や預金が貯まっていると、株の評価額が意外と高くなることがあります。
また、社長が会社にお金を貸していた場合(役員借入金)、その貸付金も相続財産です。決算書の上では「社長から借りているお金」として残っているので、ご家族が気づかないこともあります。
会社のことと、個人の相続のこと。どちらか一方だけでは全体が見えません。
自分で申告できる?税理士に頼んだほうがいいケース
財産が預金だけで、金額もシンプルな場合は、ご自身で申告される方もいらっしゃいます。一方で、次のような場合は、税理士に相談したほうが安心です。
- 土地がある(評価の方法によって金額が大きく変わります)
- 小規模宅地等の特例を使いたい(条件の確認と、添付書類が必要です)
- 家族名義の預金がある(名義預金にあたるかの判断が必要です)
- 亡くなった方が会社を経営していた(自社株・貸付金の評価が必要です)
- 相続人どうしで話し合いがまとまっていない
まとめ:「ちょい超えかも」と思ったら確認したいこと
- 法定相続人は何人?(基礎控除はいくら?)
- 実家の土地は、路線価でいくらになる?
- 生命保険金は、非課税枠(500万円×相続人の数)を超えている?
- 家族名義の預金で、実質的に亡くなった方のお金だったものはない?
- 亡くなる前の数年間に、まとまった贈与はなかった?
- 小規模宅地等の特例を使える人が、実家を相続する?
- 申告期限(10か月)まで、あと何か月ある?
税金がゼロになる場合でも、特例を使うには申告が必要です。「うちは関係ない」と決める前に、一度だけ全体を確認してみてくださいね。
よくある質問
相続税がゼロなら、申告しなくてもいいですか?
特例を使わなくても財産が基礎控除以下に収まるなら、申告は不要です。ただし、小規模宅地等の特例や配偶者の税額軽減を使って税額がゼロになる場合は、申告書を提出しないと特例が使えないため、申告が必要です。
基礎控除をどのくらい超えたら、税理士に相談したほうがいいですか?
金額よりも「土地があるか」「特例を使うか」「家族名義の預金があるか」で判断するのがおすすめです。土地の評価や特例の要件によって、申告が必要かどうか自体が変わるためです。
子ども名義の口座は、必ず相続財産になりますか?
必ずではありません。お子さん本人が口座を管理していた、贈与の記録がある、などの場合は、お子さんの財産と認められることもあります。誰のお金で積み立てたか、誰が通帳・印鑑を管理していたかなどで判断が分かれるので、個別の確認が必要です。
遺産分割の話し合いが10か月以内にまとまらないときは?
いったん特例を使わずに期限内に申告・納税し、「申告期限後3年以内の分割見込書」を提出しておく方法があります。3年以内に分割がまとまれば、小規模宅地等の特例や配偶者の税額軽減を使って、納めすぎた税金を取り戻せます。
ご家族が亡くなり、「基礎控除を超えるかもしれない」「特例を使って申告したい」という方のご相談をお受けしています。親御さんが会社を経営されていた場合も、会社と個人をまとめて確認します。
相続税の申告を相談する参考(国税庁)
- No.4152 相続税の計算
- No.4114 相続税の課税対象になる死亡保険金
- No.4161 贈与財産の加算と税額控除(暦年課税)
- No.4124 小規模宅地等の特例
- No.4158 配偶者の税額の軽減
- No.4205 相続税の申告と納税
- 令和6事務年度における相続税の調査等の状況(令和7年12月)
※本記事は2026年10月時点の法令・国税庁の公表資料にもとづいています。モデルケースの金額は説明のための概算で、実際の税額は財産の評価や個別の事情により異なります。具体的な申告については、税理士にご確認ください。